

這4種花錢方式 買到不快樂
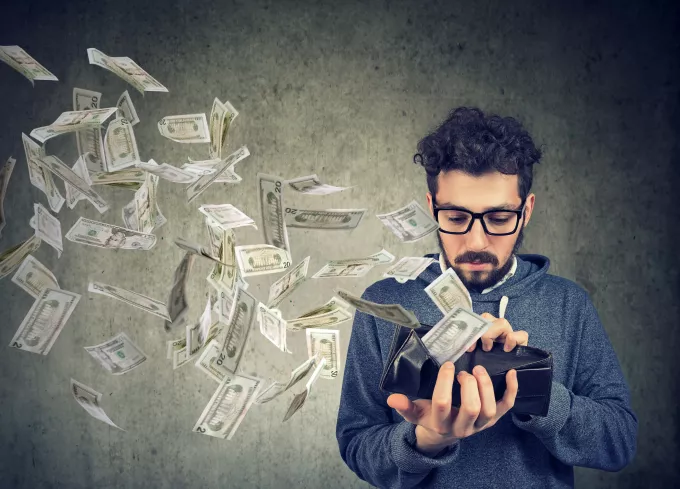
賺得越多、買得越貴,生活就越幸福?《致富心態》作者豪瑟(Morgan Housel)提醒,有些花錢方式不但無法帶來快樂,反而會讓人失去自由、時間與生活品質。
豪瑟在《花錢的藝術》(The Art of Spending Money)一書中分享「怎麼花錢」。他借用投資家查理‧蒙格的思路:蒙格曾被一個男孩問到人生成功的建議,他給的是「不要做什麼」。豪瑟認為花錢也一樣,他沒辦法告訴每個人該怎麼花錢,但讓人痛苦的花錢模式放諸四海皆準。
他列了一份「如何把錢花到很悲慘」的清單。這份清單將近20條,以下挑出一般家庭最有切身感受的幾個觀點:
永遠盯著更高階層
豪瑟清單的第一條,是把目光鎖定在比自己更高階層的人身上,以為到了那個位置就能長久快樂。他提醒:自己現在過的日子,正是幾年前夢寐以求的生活。
他也點出,期望一旦超越收入,生活明明在進步,人卻感受不到。這種心態在華人家庭聚會中並不少見:孩子讀哪所學校、住哪個學區、換了什麼車等,很容易成為互相比較的話題,而比較的對象永遠是更高一層。
理財評估平臺Savology「2026家庭財務狀況報告」分析5萬8,406個家庭財務體檢結果,發現退休準備狀態呈「U型曲線」:年收入25萬美元(約新臺幣821萬元)以上的家庭,退休準備評分低於C的比例,和年收入不到5萬美元(約新臺幣164萬元)的家庭幾乎一樣。
收入高不代表準備好了。收入一路往上攀升,開銷和期望也跟著水漲船高。
把面子放在自由前面
豪瑟清單中有一條,是為了地位犧牲獨立。我們常把別人的豪宅、名車和社群貼文,當成「這人很有錢、過得很好」,於是也想用同樣的東西證明自己。
這個觀念他在2018年的長文〈The Psychology of Money〉就談過。他年輕時在洛杉磯一家飯店當代客泊車員,原以為開法拉利的客人都很有錢,後來發現不少人只是把大部分的錢都花在車上。他表示,真正的財富,是那些忍住沒花,還留在帳上的錢,所以旁人看不見。
為了面子花錢,另一代價是沒有周轉餘地。每月收入一旦花光,生活的主動權就交到雇主和債權人手上。
美國聯準會「2025年美國家庭經濟福祉報告」顯示,73%的成年人表示財務狀況「還過得去」或「過得舒適」,但只有63%能用現金或等同現金方式,支付400美元(約新臺幣1.3萬元)的意外開銷。看起來過得去和真正有選擇的自由,是兩回事。
 真正的財富,是那些忍住沒花,還留在帳上的錢,所以旁人看不見。(Shutterstock)
另一極端:存錢當作嗜好
豪瑟提醒另一個極端:把錢看成萬惡之源,或是省到連自己負擔得起的好日子都不肯過。
錢一直躺在帳戶中不動,就失去了工具的意義,例如:不少長輩把錢放在定存中,捨不得花機票錢回老家探親,或請全家吃頓美食。這些花費從報酬率來看不划算,帶來的回憶卻是存款換不到的。存錢是為了讓日子更安穩、更自由,存款數字本身不是目的。
拿「需要的」賭「不需要的」
豪瑟另一尖銳提醒是:別拿真正需要的東西,去換不需要的。最常被拿去下注的,是陪伴家人的時間、健康和睡眠;換回來的,可能只是多一點收入,或一件很快就不新鮮的東西。
對有孩子的家庭來說,「需要的」還包括平常不太在意的保障。Savology同一份報告發現,遺產規劃是7個評估項目中唯一不及格的,平均只拿到D+。超過半數的家庭(53.3%)連一份基本的遺產規劃文件都未備妥。在有孩子的2萬8,500個家庭中,88.1%尚未指定監護人。
錢能買到更大的房子、更好的車;但萬一父母發生意外,孩子由誰照顧?為孩子預先指定監護人,這種「看不見的需要」往往一拖再拖。
豪瑟在書中寫道,「獨立是金錢所能買到、報酬最高的東西。」能自己決定時間怎麼用、不必看別人臉色過日子,這份自由比任何看得見的東西更珍貴。他列出「悲慘清單」,不是告訴每個人該怎麼花錢,而是避免那些幾乎會讓人後悔的花錢方式。◇